2019年1-2月玩具制造工业生产者出厂价格指数统计分析
一、总体运行概况
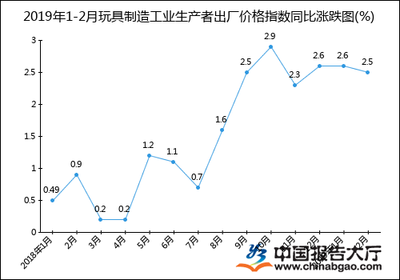
2019年1—2月,我国玩具制造工业生产者出厂价格指数(PPI)延续了2018年下半年以来的温和波动态势。从月度数据看,1月玩具制造出厂价格同比上涨约1.2%,2月同比涨幅收窄至0.9%左右,1—2月平均同比涨幅约为1.0%,整体处于低速温和上涨区间。环比方面,受春节假期停工、节后复产节奏以及原材料价格波动等因素影响,1月环比微涨0.1%,2月环比持平,未出现明显波动。与同期全部工业PPI整体走势相比,玩具制造价格涨幅略低于工业平均水平,显示出该行业价格传导能力相对有限、市场竞争较为充分的特点。
二、价格走势的结构性特征
(一)产品细分差异明显
从细分品类看,1—2月不同类型玩具产品的出厂价格表现分化。传统塑料玩具、毛绒玩具等劳动密集型产品价格基本平稳,同比涨幅在0.5%—1.0%之间,部分低附加值品类甚至出现持平或微降;而益智类玩具、电子电动玩具、拼装模型等具有一定技术含量和品牌溢价的产品价格涨幅相对较高,同比可达1.5%—2.5%。这一结构差异反映出玩具行业内部转型升级正在推进,中高端产品具备更强的定价能力。
(二)原材料成本传导有限
2019年初,塑料、金属、纺织面料等主要玩具原材料价格总体保持相对平稳,但部分品种仍有小幅波动。由于玩具制造企业数量众多、行业集中度较低,原材料成本的上涨难以完全通过出厂价格向下游转移,企业多通过内部消化、优化工艺等方式应对,价格指数 therefore 未出现明显上行。这一特征在中小型玩具企业聚集的广东、浙江、江苏等产区表现得较为突出。
(三)出口导向型产品价格承压
玩具制造是我国典型的出口导向型行业,出口占比较高。1—2月正值外贸订单淡季与春节因素叠加期,叠加国际市场需求的季节性回落,出口型玩具产品出厂价格上行空间受到抑制,部分企业为稳定订单采取稳价策略,使得出口相关品类价格指数涨幅偏弱。
三、影响因素分析
(一)季节性因素
1—2月包含春节假期,企业生产天数减少、节前备货与节后复产节奏交替,短期供求关系变化对价格形成扰动。但由于玩具行业订单多以提前签订为主,价格黏性较强,季节性影响总体有限,价格指数表现为窄幅波动。
(二)成本与需求双重约束
一方面,原材料和人工成本仍处在相对高位,对企业形成成本支撑;另一方面,国内消费需求平稳、国际市场需求增长放缓,需求端对价格上涨的拉动力不足。成本推动与需求约束相互作用,使价格指数维持低位温和上涨格局。
(三)汇率与贸易环境
2019年初人民币汇率总体保持基本稳定,但国际贸易环境的不确定性仍对出口型玩具企业定价形成一定影响。部分企业在报价时趋于谨慎,出厂价格调整幅度偏小,进一步平抑了价格指数的波动幅度。
四、简要判断与建议
2019年1—2月玩具制造工业生产者出厂价格指数呈现“总体平稳、温和上涨、结构分化”的运行特征:同比涨幅维持在1%左右的低位区间,环比波动很小;中高端、益智类产品价格表现好于传统低附加值产品;成本传导能力偏弱、出口价格承压是制约价格上行的主要因素。
据此建议:一是引导玩具企业加快产品结构升级,提升益智化、电子化、品牌化产品比重,增强定价话语权;二是关注原材料价格波动,通过集中采购、供应链协同等方式稳定成本;三是针对出口型企业加强汇率风险管理和市场多元化布局,提升抗风险能力;四是持续监测价格指数走势,为行业运行分析和政策制定提供数据支撑。短期内玩具制造出厂价格指数仍将大概率保持低位平稳运行态势。
如若转载,请注明出处:http://www.mfmten.com/product/47.html
更新时间:2026-10-30 23:36:39